استقلال شرکتها، یکپارچگی گروه؛ دو نیاز کلیدی مدیریت گروه شرکتها
استقلال شرکتها، یکپارچگی گروه؛ دو نیاز کلیدی مدیریت گروه شرکتها
گزارش دیجیاتو از کارگاه «چند شرکت و یک اتاق فرمان؛ مدیریت یکپارچه گروهشرکتها و هلدینگها» در باهم۱۴۰۵ را میتوانید در ادامه بخوانید.
ممکن است شرکتهای عضو یک گروهشرکت یا هلدینگ، هرکدام به نرمافزارهای سازمانی مجهز باشند، اطلاعات مالی و عملیاتی خود را بهدرستی ثبت کنند و حتی در مدیریت فعالیتهای روزمره مشکلی نداشته باشند؛ اما وقتی مدیران مجموعه بخواهند بدانند وضعیت نقدینگی کل گروه چگونه است، چه میزان کالا در انبار شرکتهای مختلف وجود دارد یا مبادلات مالی میان آنها به چه نتیجهای رسیده، پاسخگرفتن به این پرسشها همچنان به جمعآوری فایلهای اکسل، تطبیق اطلاعات و پیگیری از افراد مختلف وابسته باشد. این تناقض، محور کارگاه «چند شرکت و یک اتاق فرمان؛ مدیریت یکپارچه گروهشرکتها و هلدینگها» در رویداد «باهم ۱۴۰۵» بود.
میثم رضایی، مدیر محصول همکاران سیستم، در این کارگاه توضیح داد که مسئله مدیریت انواع گروهشرکتها و هلدینگها صرفاً اداره همزمان چند شرکت نیست، بلکه ایجاد سازوکاری است که استقلال حقوقی و عملیاتی هر شرکت را حفظ کند و در عین حال، تصویری یکپارچه و قابل اتکا از کل مجموعه در اختیار مدیران قرار دهد.
وقتی رشد کسبوکار، مدیریت آن را پیچیدهتر میکند
تبدیل یک کسبوکار به مجموعهای از شرکتهای مستقل همیشه نتیجه تصمیمی برای بزرگتر کردن ساختار سازمانی نیست. گاهی الزامات قانونی، ورود به بازارهای جدید، راهاندازی خطوط کسبوکار متفاوت یا جذب شریک و سرمایهگذار تازه، شرکتها را به سمت ایجاد شخصیتهای حقوقی جداگانه سوق میدهد. در مواردی نیز تفکیک ریسک فعالیتهای مختلف یا استفاده مشترک از منابع و ظرفیتهای اقتصادی، چنین ساختاری را ضروری میکند.
رضایی در این کارگاه توضیح داد که توسعه فعالیتها در قالب چند شرکت، در کنار فرصتهایی که برای کسبوکار ایجاد میکند، روابط مالی و عملیاتی تازهای نیز به وجود میآورد. هر شرکت ممکن است ساختار حسابداری، اطلاعات کالا، فرایندهای داخلی و نرمافزارهای مخصوص خود را داشته باشد. این تفاوتها تا زمانی که عملکرد هر شرکت بهصورت مستقل بررسی میشود، الزاماً مشکلساز نیستند؛ اما زمانی که مدیریت گروه به اطلاعات همه شرکتها در کنار یکدیگر نیاز پیدا میکند، پیچیدگیها آشکار میشوند.
برای مثال، ممکن است یک کالا در چند شرکت با کدها و مشخصات متفاوتی ثبت شده باشد. در چنین شرایطی، محاسبه موجودی همان کالا در کل گروه دیگر با جمعزدن ساده اطلاعات انبارها امکانپذیر نیست و ابتدا باید دادههای شرکتها با یکدیگر تطبیق داده شوند. همین مسئله در گزارشهای مالی، اطلاعات منابع انسانی و حتی بررسی عملکرد فروش شرکتهای زیرمجموعه نیز وجود دارد.
به اعتقاد رضایی، چالش اصلی در مدیریت گروهشرکتها و هلدینگها الزاماً کمبود اطلاعات نیست. شرکتها در جریان فعالیتهای روزمره حجم زیادی داده تولید میکنند، اما این اطلاعات در سیستمهای مختلف پراکندهاند و تبدیل آنها به تصویری واحد از عملکرد گروه، به زمان و فرایندهای کنترلی بیشتری نیاز دارد.
گزارشهایی که دیر میرسند، تصمیمهایی که دیر گرفته میشوند
پراکندگی اطلاعات فقط مسئلهای مربوط به واحد فناوری اطلاعات یا حسابداری نیست. وقتی مدیران برای مشاهده وضعیت کل گروه باید منتظر جمعآوری و تطبیق گزارشهای شرکتهای زیرمجموعه بمانند، ممکن است اطلاعات نهایی زمانی آماده شود که دیگر تصویر دقیقی از وضعیت جاری کسبوکار ارائه نمیکند.
رضایی با اشاره به این مسئله توضیح داد که تأخیر در دسترسی به اطلاعات میتواند فرصت تصمیمگیری را محدود کند. در چنین شرایطی، مدیران بهجای آنکه بر اساس دادههای بهروز درباره منابع مالی، خرید، فروش یا ظرفیتهای عملیاتی تصمیم بگیرند، ناچارند به گزارشهایی اتکا کنند که تهیه آنها زمان برده است.
این مشکل در بخش مالی پیچیدگی بیشتری پیدا میکند. هر شرکت دفاتر و تعهدات مستقل خود را دارد، اما مدیریت گروه برای بررسی عملکرد مجموعه به اطلاعات تجمیعی و در موارد لازم، صورتهای مالی تلفیقی نیازمند است. تهیه این گزارشها مستلزم تطبیق اطلاعات شرکتها، بررسی مغایرتها و انجام تعدیلات مربوط به معاملات درونگروهی است.
وابستگی به فایلهای اکسل و کنترلهای دستی نیز احتمال خطا را افزایش میدهد. یک فرمول اشتباه یا ثبت ناهماهنگ اطلاعات در دو شرکت میتواند گزارش نهایی را تحت تأثیر قرار دهد. از سوی دیگر، وقتی بخشی از فرایند جمعآوری و تطبیق دادهها به دانش افراد مشخصی وابسته باشد، نبودن همان افراد ممکن است تهیه گزارشها را با اختلال مواجه کند.
داشتن ERP در هر شرکت، مسئله مدیریت کل گروه را حل نمیکند
یکی از نکات اصلی ارائه رضایی، تفاوت میان مدیریت شرکتمحور و گروهمحور بود. به گفته او، حتی اگر هر یک از شرکتهای عضو یک گروهشرکت یا هلدینگ از ERP مستقل استفاده کنند و فرایندهای داخلی خود را بهصورت یکپارچه پیش ببرند، همچنان بخشی از نیازهای مدیریتی در سطح کل مجموعه بدون پاسخ باقی میماند.
برای نمونه، سیاستهای مشترک گروه باید در کجا تعریف شوند؟ چگونه میتوان اطلاعات یک کالا یا حساب را میان چند شرکت هماهنگ کرد؟ چه سازوکاری برای ثبت و کنترل معاملات میان شرکتهای زیرمجموعه وجود دارد؟ و مدیران گروه چگونه میتوانند از یک گزارش کلی به اطلاعات شرکتی برسند که منشأ یک عدد یا مغایرت بوده است؟
در رویکرد شرکتمحور، هر مجموعه عمدتاً اطلاعات و کنترلهای خود را مدیریت میکند و گزارشهای سطح گروه از کنار هم قرار دادن خروجی شرکتها به دست میآید. در مقابل، ERP چندشرکتی به دنبال ایجاد ارتباط میان این ساختارهای مستقل است؛ بهگونهای که بخشی از دادهها، سیاستها و فرایندها در سطح گروه هماهنگ شوند، بدون آنکه شرکتها استقلال عملیاتی خود را از دست بدهند.
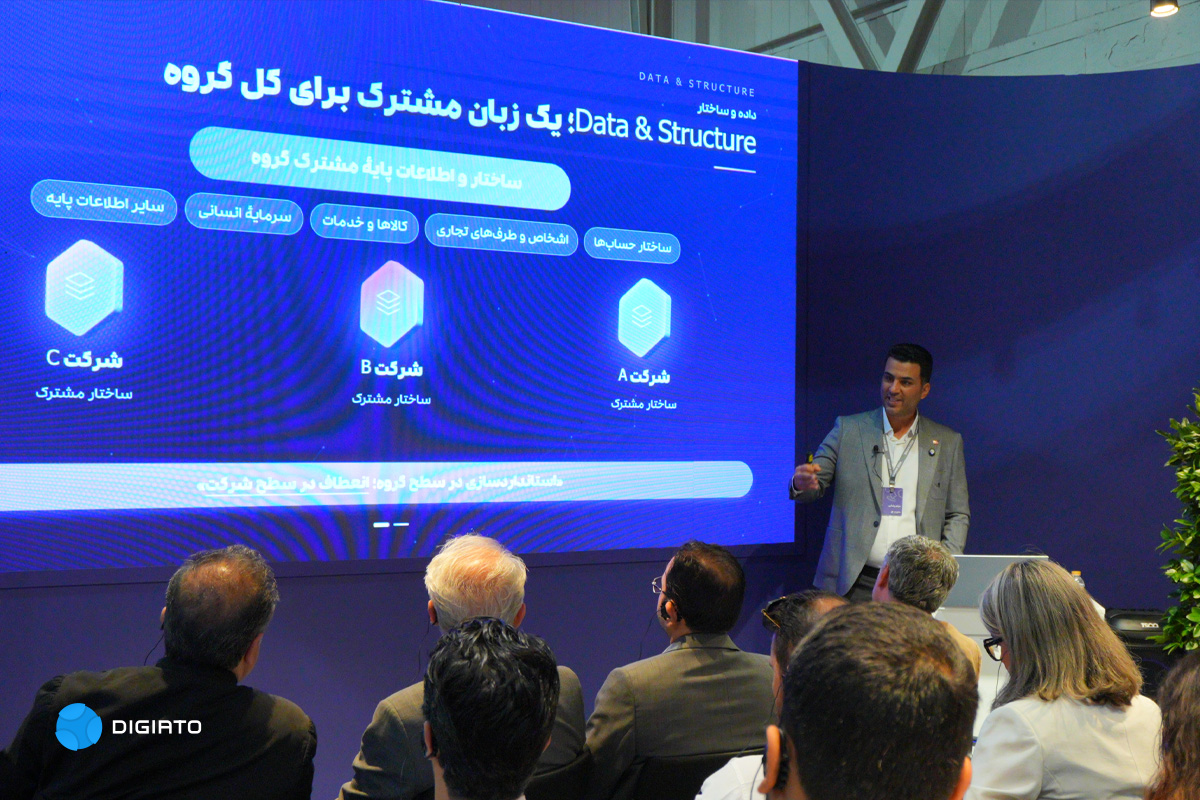
رضایی برای توضیح این رویکرد، چهار محور اصلی را معرفی کرد: حاکمیت و کنترل، داده و ساختار مشترک، عملیات متصل و دید یکپارچه گروه. به گفته او، تحقق این چهار محور به زیرساختی نیاز دارد که بتواند همراه با تغییر اندازه و ترکیب گروه توسعه پیدا کند.
یک زبان مشترک برای شرکتهایی با فعالیتهای متفاوت
نخستین مسئله در مدیریت یکپارچه گروهشرکتها و هلدینگها، مشخصکردن مرز اختیارات شرکتها و مدیریت گروه است. قرار نیست با ایجاد یک ساختار چندشرکتی، همه تصمیمها در سطح مدیریت گروه گرفته شوند یا شرکتهای عضو مجموعه اختیار اداره فعالیتهای روزمره خود را از دست بدهند.
در چارچوبی که رضایی تشریح کرد، سیاستها و استانداردهای مشترک، سطح دسترسیها و شاخصهای نظارتی میتوانند در سطح گروه تعریف شوند، در حالی که هر شرکت همچنان مسئولیت عملیات، تعهدات و تصمیمهای مربوط به حوزه فعالیت خود را بر عهده دارد.
اما برای آنکه اطلاعات شرکتها در سطح گروه قابل استفاده باشند، تنها تعیین اختیارات کافی نیست. شرکتها به زبان مشترکی برای ثبت و تبادل بخشی از دادهها نیاز دارند. ساختار حسابها، کدینگ حسابداری، اطلاعات کالا و برخی دادههای منابع انسانی از جمله حوزههایی هستند که نبود استاندارد مشترک در آنها میتواند تهیه گزارشهای گروهی را دشوار کند.
مثلا اگر چند شرکت از یک گروهشرکت یا هلدینگ، کالای مشخصی را با کدهای متفاوت در سیستمهای خود ثبت کرده باشند، مدیریت گروه برای مشاهده موجودی کل آن کالا باید ابتدا این کدها را شناسایی و با یکدیگر تطبیق دهد. وجود ساختار مشترک یا سازوکار مشخص برای ارتباط میان این دادهها، میتواند این فرایند را سادهتر کند.
البته رضایی تأکید داشت که استانداردسازی به معنای یکسانکردن همه فرایندها نیست. یک شرکت تولیدی ممکن است نیازهایی متفاوت از یک شرکت خدماتی یا بازرگانی داشته باشد. بنابراین، اطلاعات و قواعد مشترک باید در حوزههایی تعریف شوند که برای مدیریت گروه ضروریاند و در سایر بخشها، انعطاف متناسب با فعالیت هر شرکت حفظ شود.
وقتی یک شرکت به شرکت دیگر میفروشد
بخش دیگری از پیچیدگی مدیریت گروهشرکتها و هلدینگها به معاملاتی مربوط میشود که میان شرکتهای یک مجموعه انجام میگیرند. در مثالی که برای توضیح این موضوع مطرح شد، یکی از شرکتهای عضو گروه، کالایی را به شرکت دیگری در همان مجموعه میفروشد. با وجود ارتباط این دو شرکت در یک ساختار اقتصادی، هرکدام شخصیت حقوقی و الزامات ثبت حسابداری مستقل خود را دارند.
اگر سیستمهای این دو شرکت به یکدیگر متصل نباشند، اطلاعات معامله باید در هر طرف جداگانه ثبت و سپس با یکدیگر تطبیق داده شود. این فرایند میتواند به ثبتهای تکراری، مغایرت اطلاعات و صرف زمان بیشتر برای کنترل حسابها منجر شود.
رضایی توضیح داد که در رویکرد عملیات متصل، اطلاعات یک معامله میتواند در قالب فرایندی هماهنگ میان دو شرکت جریان پیدا کند؛ برای مثال، ثبت اطلاعات در یک طرف با بررسی و تأیید طرف مقابل همراه شود. چنین سازوکاری علاوه بر خریدوفروش، در دریافتوپرداختها، اسناد درونگروهی و مغایرتگیری نیز کاربرد دارد.
این هماهنگی البته به معنای حذف ثبتهای قانونی هر شرکت نیست. هدف آن است که اطلاعات یک رویداد اقتصادی بدون ورود دستی و تکراری در چند سیستم جریان پیدا کند و در عین حال، ثبتها و مسئولیتهای مستقل طرفین حفظ شوند.
اتصال عملیات شرکتها میتواند مزیت دیگری نیز داشته باشد: استفاده بهتر از قدرت خرید گروه. رضایی خرید تجمیعی را مثال زد؛ وضعیتی که چند شرکت به کالایی مشابه نیاز دارند، اما هرکدام سفارش خود را بهصورت مستقل ثبت میکنند و جداگانه با تأمینکننده وارد مذاکره میشوند.
اگر نیازهای خرید شرکتها در سطح گروه قابل مشاهده و تجمیع باشند، مجموعه میتواند با حجم سفارش بیشتری مذاکره کند و احتمال دستیابی به شرایط تجاری مناسبتر را افزایش دهد. تحقق این امکان نیز به دسترسی هماهنگ به اطلاعات نیاز دارد، نه صرفاً وجود نرمافزار خرید در هر شرکت.
از تصویر کل گروه تا جزئیات یک تراکنش
هدف نهایی این ساختار، فراهمکردن تصویری واحد از عملکرد گروه است؛ تصویری که مدیران بتوانند از طریق آن وضعیت نقدینگی، دریافتوپرداختها، فروش، خرید، موجودی کالا و سایر شاخصهای عملیاتی شرکتها را در کنار یکدیگر بررسی کنند.
با این حال، رضایی معتقد است مشاهده چند شاخص کلی کافی نیست. اطلاعات گروهی زمانی برای تصمیمگیری قابل اتکاتر خواهند بود که امکان پیگیری منشأ آنها نیز وجود داشته باشد. به این معنا که مدیر بتواند از یک عدد در گزارش کل گروه، به اطلاعات شرکت مربوط و در صورت نیاز، به تراکنشهای تشکیلدهنده آن برسد.
برای مثال، اگر موجودی یک کالا در سطح گروه بیش از انتظار باشد، مدیر باید بتواند بررسی کند این موجودی در کدام شرکتها و انبارها قرار دارد. چنین قابلیتی به مدیریت کمک میکند بهجای اتکا به یک عدد تجمیعی، جزئیات پشت آن را نیز مشاهده کند.
در کنار این قابلیتها، زیرساخت گروه باید امکان تغییر را هم داشته باشد. گروهشرکتها و هلدینگها ممکن است شرکت جدیدی تأسیس کنند، مجموعهای را بخرند، بخشی از فعالیت خود را واگذار کنند یا وارد بازار جغرافیایی تازهای شوند. اگر هر تغییر در ساختار گروه به بازطراحی گسترده سیستمها و گزارشها نیاز داشته باشد، توسعه کسبوکار با هزینه و پیچیدگی بیشتری همراه خواهد بود.
رضایی به همین دلیل، مقیاسپذیری را یکی از الزامات ERP چندشرکتی دانست؛ زیرساختی که بتواند با اضافهشدن شرکتهای جدید یا تغییر روابط میان آنها، همچنان امکان مدیریت اطلاعات و فرایندهای گروه را فراهم کند.
آنچه در این کارگاه مطرح شد، در نهایت به تفاوت میان داشتن اطلاعات و امکان استفاده از آنها برای مدیریت بازمیگردد. یک گروهشرکت یا هلدینگ ممکن است در تمام شرکتهای خود سیستمهای اطلاعاتی مستقلی داشته باشد، اما تا زمانی که دادهها، فرایندهای مشترک و روابط میان شرکتها به یکدیگر متصل نباشند، رسیدن به تصویری روشن از کل مجموعه همچنان دشوار خواهد بود. مسئله ERP چندشرکتی نیز دقیقاً در همین نقطه قرار میگیرد: حفظ استقلال شرکتها، در کنار فراهمکردن امکان اداره و نظارت بر کل گروه.